Nicht erst seit den coronabedingten Kontakteinschränkungen schätzt die Bevölkerung neue Formen der digitalen Customer Journey: Die Erfolge des Onlinehandels im Allgemeinen sowie exemplarisch von Versandapotheken, von Direktbanken bis hin zu Packstationen weist der Kundenmonitor bereits seit dem Jahr 2009 einzeln aus. Zusammen mit einer in kürzester Zeit entstandenen Bekanntheit von KI-Systemen bei Verbraucherinnen und Verbrauchern (80% kennen mindestens ein KI-System) und der Nutzung im Alltag (zwei von drei nutzen eines) stimmt im Jahr 2026 die Hälfte der Bevölkerung für das Statement „Ich sehe den Einsatz von Künstlicher Intelligenz (KI) im Kundenservice von Unternehmen grundsätzlich positiv.“ Dies zwar mit deutlichen Ausschlägen über die Altersgruppen, jedoch sind auch bei der Generation der Baby-Boomer noch über 40 Prozent Befürworter nachweisbar. Diese positive Grundstimmung für eine weitere Digitalisierung der Einkaufs- und Serviceerlebnisse nutzen jedoch nicht alle Unternehmen gleichermaßen.
Bei Lebensmittelmärkten hinterlassen die digitalen Veränderungen beim Einkauf unterschiedliche Spuren in der Zufriedenheit: Einerseits bei der Vorbereitung des Einkaufs über individualisierte Angebote der App und andererseits bei der Bezahlung im Geschäft über SB-Kassen und Scan and Go. Für die Kunden-App können bei den Spitzenreitern Lidl und Kaufland Nutzungsquoten von über 80 Prozent aufgezeigt werden, während der Gesamtwert für typische Supermärkte nur bei 60 Prozent liegt. Zusammen mit der hohen Zufriedenheit mit der App zahlt dies mit entsprechendem Hebel auf die im harten Preiswettbewerb besonders wichtige Bewertung zur Zufriedenheit mit dem Preis-Leistungs-Verhältnis von Lidl und Kaufland ein.
Globus Markthallen führen bei den SB-Bezahlservices: Eindeutig Mehrwerte signalisieren über 50 Prozent der Befragten, die SB-Kassen nutzen und 46 Prozent Scan and Go, verbunden mit den höchsten Teilzufriedenheiten und nachgewiesen höherem Einkaufsspaß bei Nutzern. Auch in der Kundenwertschätzung erzielt Globus einen Bestwert, der nur noch von Alnatura getoppt wird.
Bei Drogeriemärkten führen dm-drogerie und Rossmann in der Zufriedenheitswertung zur App bei gleichzeitig zum Vorjahr stark gestiegenen App-Nutzungsraten. Auch bei den SB-Kassen mit 41 Prozent Nutzung und gleichzeitigen Traumnoten bei deren Bewertung geben sie den Takt für die Branche vor. Zudem liegen dm-drogerie und Rossmann mit großem Abstand im Preis-Leistungs-Vergleich vorne und tragen damit zum positiven Branchenwert bei.
Bei Baumärkten zeigt sich als Besonderheit eine hohe Beratungsquote in der Filiale. So geben 42 Prozent an, in einem der letzten drei Baumarktbesuche ein persönliches Beratungsgespräch geführt zu haben. Alle Einzelwerte zur Verständlichkeit, Zuverlässigkeit, dem Eingehen auf Wünsche und dem Nutzen der Beratung zahlen dabei positiv auf die Globalzufriedenheit der Branche ein und tragen signifikant zu einer top Wertschätzung im Einser-Bereich bei.
Abgesichert wird diese über ein hohes Niveau bei der Bewertung zu zeitgemäßen Lösungen zur Digitalisierung. Anteilsmäßig tragen hierzu insbesondere bei: die aktive Onlinerecherche vor dem Filialbesuch (38 Prozent Nutzer), die Online-Abfrage der Warenverfügbarkeit mit 26 Prozent, ein elfprozentiger Nutzeranteil für die Online-Reservierung von Produkten und Abholung im Markt (Click and Collect) sowie ein zwölfprozentiger Anteil an Nutzern von YouTube-Videos mit Tipps und Anwendungsfällen.
Hinzu kommt der stärkste Zuwachs bei der App-Nutzung unter den untersuchten Handelsbranchen: Angeführt von Obi mit 40 Prozent kletterte die Nutzung im Vergleich zum Vorjahr auf Branchenebene um 15 Prozentpunkte auf 24 Prozent. Bei der SB-Kassen-Nutzung führt erneut Globus Baumarkt als Spitzenreiter mit 61 Prozent, gefolgt von Bauhaus und Hornbach mit je 50 Prozent.
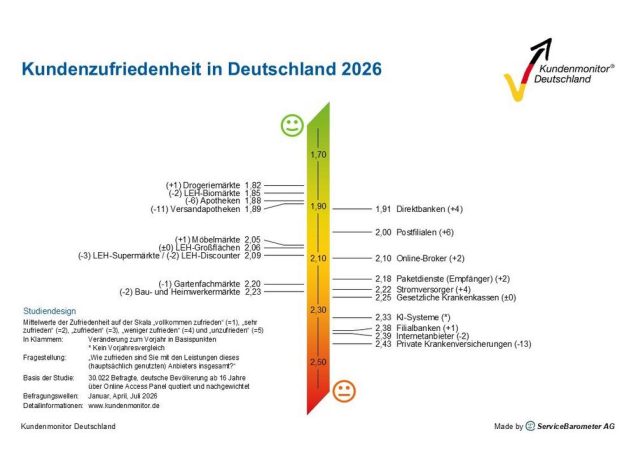
Im Bankensektor haben sich mit den Direktbanken zwei klar unterscheidbare Geschäftsmodelle etabliert, die Befragte vielfach parallel nutzen. So steigert sich der Anteil der Filialbanknutzer mit einem weiteren Konto bei einer Direktbank seit dem Jahr 2020 jährlich um circa einen Prozentpunkt auf nun 24 Prozent. Die unterschiedlichen Lösungen stehen somit in der Bankkundschaft im direkten Leistungsvergleich miteinander. In der Globalzufriedenheit werden Direktbanken dabei mit dem Mittelwert von 1,91 um nennenswerte 47 Basispunkte vor Filialbanken mit 2,38 bewertet und bieten sich damit als Modell für kundenorientierte Filialbankprozesse an.
Ohne gezielt auf die grundsätzlichen Systemunterschiede einer Direktbank wie digital-first, weitgehender Verzicht auf Filialen, selbsterklärende Prozesse und Self-Service einzugehen, können die starken Unterschiede in der Globalzufriedenheit beispielhaft an folgender simplen Gegenüberstellung zur Nutzungsdynamik der digitalen Angebote erklärt werden: Bei Direktbanken findet ein konsequenter Ausbau des Mobile Banking auf 83 Prozent zu Lasten des Onlinebanking mit 70 Prozent Anteil statt, während die beiden größten Institutsgruppen Sparkassen und VR Banken weiter die Onlinebanking-Quote neben gesteigerten App-Quoten ausgebaut haben.
Unter den Direktbanken schneidet C24 beim Mobile Banking mit Abstand am besten ab, gefolgt von der ING und N26, die sich ebenfalls über dem Durchschnitt platzieren. Von den Filialbanken kann aktuell die Targobank ein entsprechendes Werteniveau erzielen. VR Banken und die Deutsche Bank – letztes Jahr noch im Spitzenfeld – haben 2026 deutliche Einbußen in einzelnen App-Aspekten zu verzeichnen. Demgegenüber sind sie überwiegend werteführend im Onlinebanking und teilweise nahezu gleichauf mit dem stark verbesserten Angebot zum Onlinebanking der HypoVereinsbank.
Die Kennzahl zur von Bankkunden wahrgenommenen Wertschätzung zeigt im Durchschnitt zwar keine signifikanten Unterschiede zwischen App- und Onlinebanking-Nutzern, jedoch stellen sich bei den drei Spitzenreitern C24, ING und N26 bei der Mobile App-Nutzung auch signifikant höhere Bewertungen der Wertschätzung ein. Mit dem deutlich höheren Niveau der Direktbanken kann als Filialbank wiederrum nur die Targobank mit der besten Kundenwertschätzung gleichziehen.
Die Online-Broker nutzen die sich daraus ergebenden Werteeffekte für ihr Wachstum: Befragte geben über die App deutlich positivere Bewertungen zur Globalzufriedenheit ab als jene, die ihren Onlinebroker überwiegend über die Website nutzen. Sie sprechen deutlich häufiger aktiv eine Empfehlung an Dritte aus und zeigen zudem einen beinahe doppelt so hohen Net Promoter Score. Eine Veränderung an der Spitze ist auch erkennbar: Revolut als neuer Wettbewerber kann sich in der Globalzufriedenheit gleich den ersten Platz vor Scalable Capital und finanzen.net zero sichern.
Orientierung im Sinne von „Best Practice“ zur ausgewogenen Balance von persönlichem Kundenservice und Digitalisierung bieten auch die Postangebote: Im Jahr 2026 können einerseits die Postfilialen inkl. Paketshops ihre Globalzufriedenheit mit 2,00 auf ein neues Allzeithoch steigern. Hierzu tragen insbesondere die seit dem Jahr 2024 jährlich gestiegenen Freundlichkeitswerte bei, mit denen sich die Deutsche Post weiter an der Spitze der Gesamtwerte zum untersuchten Einzelhandel behauptet. Andererseits erzielt sie mit ihrem Self-Service-Angebot der DHL Packstationen in der Globalzufriedenheit mit 2,05 einen langjährigen Bestwert und positioniert sich damit über dem 2,08er Schnitt bei Lebensmittelmärkten.
Auch bei Stromversorgern findet seit Jahren ein Umbau der etablierten Kundenkontaktpunkte hin zu digitalen Lösungen statt. Die früher typische Nutzung einer Filiale findet bezogen auf die letzten 12 Monate weitgehend nur noch bei regionalen Versorgern statt und liegt branchenweit bei 9 Prozent der Stromkundinnen und -kunden. Dagegen steigt die Nutzungsquote für die angebotenen Kundenportale auf durchschnittlich 76 Prozent und einzelne Stromversorger wie Grünwelt und Octopus Energy betreuen ihre Kundschaft zu über 90 Prozent über ihr Kundenportal. Eine Top-Wahrnehmung hinterlassen diese Kundenportale bei Octopus Energy und Yello Strom als zwei Benchmarks mit über zwei Dritteln vollkommen oder sehr zufriedenen Kundinnen und Kunden. Diese beiden Stromversorger stechen ebenso bei der Nutzungsquote ihrer App (Kostenkontrolle, Zählerstandsmeldung etc.) von über 50 Prozent hervor sowie der entsprechenden Top-Zufriedenheit im Einser-Bereich mit dem Umfang der in der App angebotenen Leistungen oder der Einfachheit der Bedienung.
Zusammen mit dem Stromanbieter Naturstrom sind bei Octopus Energy und Yello Strom zugleich Bestwerte in zahlreichen Imageaspekten wie „Sympathie“, „vom Kunden gefühlte Wertschätzung“, „Kundenbegeisterung“, „Kundenvertrauen“, „guter Ruf des Stromanbieters“ und „aktive Information über attraktive Tarife und Angebote“ nachweisbar.
Die gesetzlichen Krankenkassen (GKV) können den langjährigen Negativtrend in der wahrgenommenen Kundenorientierung stoppen und schließen trotz gestiegener Beitragssätze mit dem Mittelwert von 2,25 auf Vorjahresniveau ab. Als gewünschte Kontaktwege zu Krankenkassen stehen bei Mitgliedern die telefonische Erreichbarkeit und die E-Mail mit jeweils 73 Prozent weiter konstant an oberster Stelle, gefolgt von der App mit 51 Prozent und dem persönlichen Kontakt in einer Geschäftsstelle mit 43 Prozent. Damit stellen die telefonische Erreichbarkeit, die Freundlichkeit am Telefon sowie die fachliche Beratung weiter wesentliche Erfolgstreiber für das Urteil zum Kundenservice dar.
Die SBK als klarer Champion in diesen Disziplinen kann anderen Wettbewerbern oder auch anderen Dienstleistungsbranchen als Vorbild dienen. Zusammen mit der Mercedes-Benz BKK verfügt die SBK mit über 72 Prozent auch über die höchsten Nutzeranteile eines persönlichen digitalen Kundenbereichs. Ebenso schneidet die SBK in der Nutzungsquote der App niveaugleich mit der Techniker Krankenkasse ab und erzielt darin jeweils hohe Teilzufriedenheiten.
Anders liegt die aktuelle Wertelage bei den privaten Krankenversicherungen (PKV). Deren Globalzufriedenheit hat sich um beachtliche 13 Basispunkte auf den Wert 2,43 signifikant verschlechtert. Als Branchenchampion erlangt die Debeka den Bestwert in einem PKV-Umfeld, das teils deutlich zweistellig zum Vorjahr an Zustimmung verliert. Im gleichen Ausmaß massiv geprägt von Rückgängen im Preis-Leistungs-Verhältnis fällt auf, dass ohne entsprechenden Ausgleich über die digitalen Kanäle wie Kundenportal (61 Prozent Nutzung, minus zwei Prozentpunkte zum Vorjahr) und App (65 Prozent Nutzung, minus ein Prozentpunkt zum Vorjahr) die Zuordnungsquote zu einem persönlichen Ansprechpartner von 38 Prozent auf 35 Prozent und gleichzeitig die entsprechende Zufriedenheit mit ihm gesunken ist. Darüber hinaus ist auch die Zufriedenheit mit dem persönlichen Kundenbereich und der Versicherungs-App signifikant gesunken und verantwortet damit den Rückgang im Globalurteil mit.
Zwei Folgen, die sich daraus ergeben: Die Beschwerdequote steigt auf Branchenebene von 16 auf 19 Prozent und die privaten Krankenversicherungen sinken teils deutlich in allen abgefragten Aspekten zum Kundenimage. Die Kundenbegeisterung der PKV erzielt auf Branchenebene den niedrigsten Wert aus 13 vergleichbaren Branchen des Kundenmonitor und liegt unter allen über 30 untersuchten gesetzlichen Krankenkassen.
Frank Dornach (ServiceBarometer AG) fasst die diesjährigen Ergebnisse so zusammen: „Herausragende Servicequalität entsteht dort, wo digitale Kompetenz nicht zum Selbstzweck für Einsparungen wird, sondern konsequent mit einer für Verbraucher spürbaren Wertschätzung verbunden ist. Service-Champions schaffen es, effiziente, intuitive und leistungsfähige digitale Angebote mit Nähe, Verlässlichkeit und einem überzeugenden Kundenerlebnis zu verbinden. Genau in dieser Balance liegt ein zunehmend wichtiger Differenzierungsfaktor im Wettbewerb.
Die zukunftsgerichtete Frage lautet daher nicht mehr, ob Unternehmen ihren Service weiter digitalisieren. Entscheidend ist, wie es ihnen gelingt, digitale Leistungsfähigkeit so auszugestalten, dass sie bei Verbrauchern als konkreter Mehrwert erkannt wird. Genau hier können die Studiendaten Orientierung geben und zum Ausgangspunkt für eine Servicepositionierung werden, die sich bewusst vom Wettbewerb abhebt.“
Weitere Branchenanalysen, Bestmarken und Wettbewerbsvergleiche folgen unter www.kundenmonitor.de oder auf Anfrage an: presse@kundenmonitor.de.
Wir bieten:
• Benchmarks zur Kundenorientierung von Unternehmen
• Trackingstudien zur Kundenzufriedenheit und Kundenloyalität
• NPS-Analysen zur Nutzung der Weiterempfehlungspotenziale
• Erforschung von Trends im Verbraucherverhalten wie z. B. Digitalisierung, Social Commerce
ServiceBarometer AG
Gottfried-Keller-Straße 35
81245 München
Telefon: +49 (89) 896669-0
Telefax: +49 (89) 896669-10
http://www.servicebarometer.de
Studienleiter
Telefon: +49 (89) 896669-20
E-Mail: frank.dornach@servicebarometer.de
